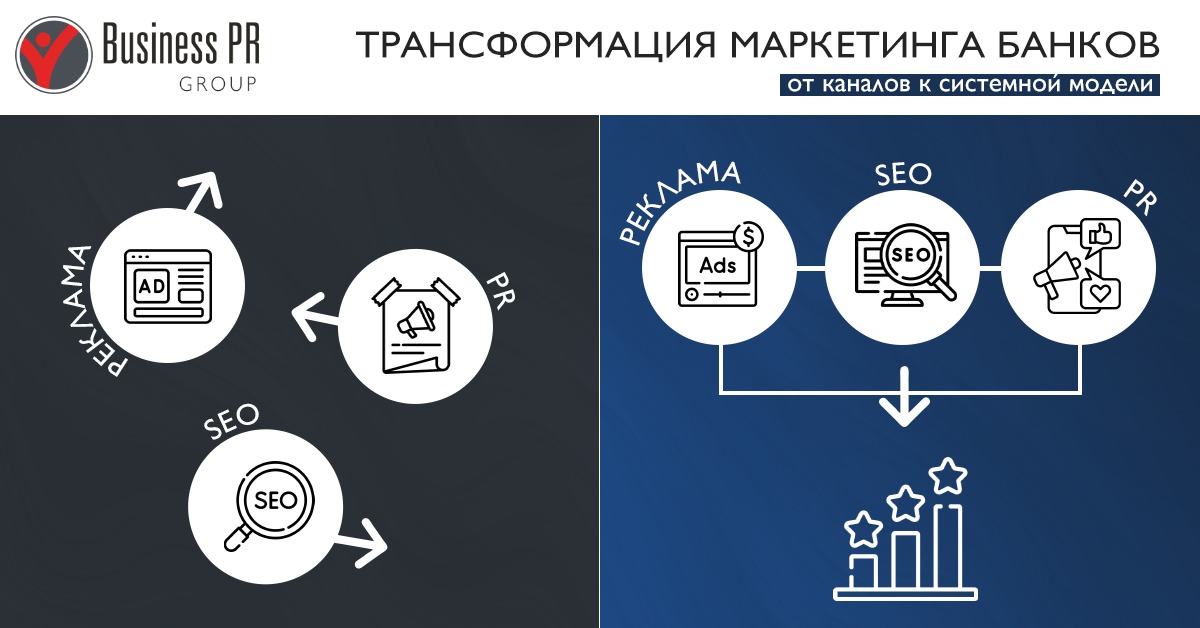
За последние несколько лет банковский маркетинг изменился не эволюционно, а структурно. Формально инструменты остались теми же — реклама, SEO, контент, PR. Но их роль и влияние на результат радикально изменились.
То, что работало 3–5 лет назад, сегодня либо даёт слабый эффект, либо перестаёт работать вовсе. При этом рост бюджетов не компенсирует падение эффективности.
Разберём, какие именно изменения происходят в маркетинге банков и почему старые модели больше не дают устойчивого результата.
Слом модели “канал = результат”
Долгое время маркетинг банков строился вокруг простой логики: есть канал → он генерирует заявки → масштабируем.
Эта модель работала, пока:
— конкуренция в digital была ниже
— стоимость трафика была контролируемой
— пользователь принимал решения быстрее
В 2026 году эта связка разрушается.
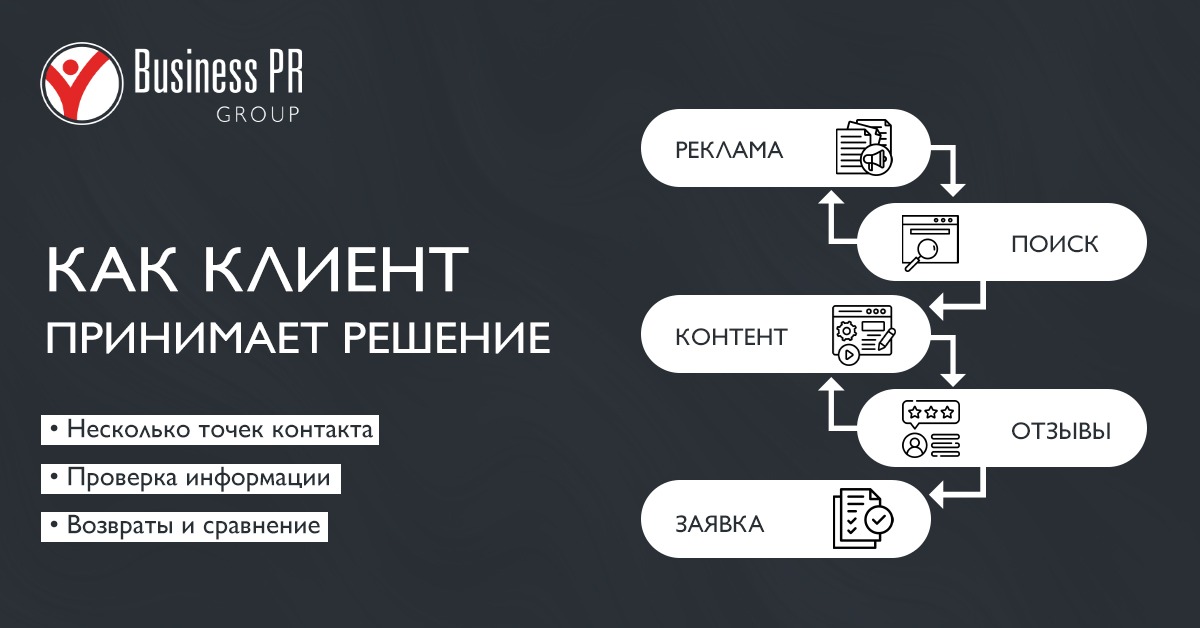
Причина в том, что канал больше не является точкой принятия решения. Он стал лишь точкой входа. Клиент не конвертируется сразу — он переходит в более длинный и сложный путь.
В результате:
— один канал не даёт стабильного потока клиентов
— эффективность становится нестабильной
— масштабирование упирается в рост стоимости
Удлинение цикла принятия решения
Одно из ключевых изменений — увеличение времени между первым контактом и заявкой.
Пользователь в банковской сфере:
— изучает несколько источников
— сравнивает предложения
— проверяет репутацию
— возвращается к выбору несколько раз
Это означает, что:
маркетинг больше не может “закрывать” клиента за одно касание
И если банк не присутствует на следующих этапах, он теряет клиента, даже если привёл его первым.
Размывание границы между каналами
Ранее каналы можно было оценивать отдельно: реклама давала заявки, SEO — трафик, PR — узнаваемость.
Сегодня эта модель перестаёт работать.
Причина — пересечение каналов в рамках одного пользовательского сценария:
— пользователь видит рекламу
— затем ищет бренд в поиске
— читает статьи
— проверяет отзывы
— возвращается через другой канал
В итоге невозможно корректно оценить вклад одного инструмента в отрыве от других.
Это приводит к важному выводу: эффективность определяется не каналом, а их комбинацией
Рост значения доверия как фактора конверсии
В финансовом секторе доверие всегда было важным фактором. Но раньше оно работало как усилитель.
Сейчас оно становится фильтром.
Если банк не проходит проверку на доверие, пользователь не переходит к следующему этапу — вне зависимости от того, насколько эффективно сработал маркетинг.
Это проявляется в нескольких аспектах:
— пользователь проверяет отзывы перед заявкой
— изучает информационное поле
— оценивает экспертность
И если на этом этапе возникает негатив или недостаток информации, конверсия обрывается.
Падение эффективности прямой рекламы
Рост конкуренции и насыщенность рынка приводят к снижению отдачи от performance-инструментов.
Основные изменения:
— рост стоимости клика
— снижение качества трафика
— уменьшение “внимания” пользователя к рекламе
Это не означает, что реклама перестала работать. Но она перестала быть самостоятельным источником роста.
Теперь её задача — не закрывать клиента, а инициировать контакт.
Переход к системным моделям маркетинга
Все перечисленные изменения приводят к одному результату: маркетинг банков перестаёт работать как набор инструментов.
На его месте формируется системная модель, где:
— учитывается полный путь клиента
— объединяются каналы
— контролируется информационное поле
— управляется доверие
Подробный разбор того, как выстраивается маркетинг банков в рамках такой системы, показывает, что ключевым фактором становится не выбор инструментов, а их интеграция.
Что это меняет на практике
Банки, которые адаптируются к новой модели, начинают:
— инвестировать в контент и экспертность
— выстраивать присутствие в поиске
— работать с репутацией
— пересматривать роль рекламы
В результате:
— снижается зависимость от одного канала
— стабилизируется поток клиентов
— уменьшается стоимость привлечения
Итог
Маркетинг банков в 2026 году — это уже не борьба каналов и не вопрос бюджета.
Это вопрос архитектуры.
Побеждают не те, кто тратит больше, а те, кто:
— понимает поведение клиента
— выстраивает системное присутствие
— управляет доверием
— объединяет инструменты в единую модель
Именно этот переход от инструментов к системе определяет, какие банки будут расти в ближайшие годы.